
沉默即同意:美國企業為何反對 OKXICE 將自家股票代幣化?

 設為Google首選來源


SEC 默認沉默放行,企業卻集中反對。
撰文:Sebby Davies,Primal Capital 合夥人
編譯:Chopper,Foresight News
我最初動筆時,統計數字還不一樣。10 月 23 日,由洲際交易所(ICE)與 OKX 聯合推出的代幣化證券交易平台 OKXICE,公布了第一批拒絕在該平台上線代幣化股票的企業名單。初始名單一共 62 家公司,其中 19 家提出異議,我當時好奇的是剩下 43 家。按照美國 SEC 新豁免規則:企業如果不做出任何回應,沉默就等同於同意,我想知道這套默認規則下,這些沉默的企業會帶來什麼結果。
後續十多天裡,又有 33 家原始名單中的企業加入反對陣營,著實讓我捏了一把汗。在 11 月 3 日更新的公告裡,異議企業總數達到 59 家。對照初始名單核查,其中 52 家來自最初的 62 家,僅剩 10 家沒有公開提出異議。我持續關注的幾家頭部大廠全都在異議名單上:摩根大通、英偉達在 10 月底表態反對,亞馬遜、特斯拉在 11 月 2 日跟進,蘋果則在 11 月 3 日加入。(譯者注:截止 11 月 6 日上週五,最初的 62 家企業已有 56 家表示反對,僅剩下 6 家沒有提出異議。)
於是我的問題也隨之改變。我原本想探究「沉默放行」會帶來什麼,結果擺在眼前的是:為什麼這麼多企業特意發文反對?以及,它們如何才會改變主意?
SEC 定下的這套規則
SEC 在 9 月 17 日發布的創新豁免公告(編號 34-106402)允許代幣化證券交易平台(TSV)在五年內上線鏈上美股代幣交易,而無需註冊為傳統交易所。代幣必須和標的股票一一對應:券商托管一枚代幣對應的一整份股票,代幣持有者享有同等分紅、投票權以及清算求償權。75 只大盤標的還有交易上限:交易量不得超過標的股票上月日均成交額的 0.25%,也就是原有流通量裡每 400 股最多只能有 1 股走這個代幣渠道。
當第三方平台發行這類股票代幣時,交易平台必須向發行企業發送書面通知,並且至少等待 30 個自然日。企業在窗口期內提交書面異議,就能阻止代幣上線;如果沒有異議,平台在滿足其餘條件後就可以上線交易。摩根路易斯律師事務所合夥人、前 SEC 資深律師 Erin Martin 說得很準確:企業沒有主動許可權,只有被動異議權。
規則本身沒有變化,沉默依舊可以放行。但令人意外的是,極少企業願意放任自己處於「默認同意」的狀態。
名單變化過程
OKXICE 計劃在 OKX 的 XLayer 鏈上通過 Uniswap 流動性池實現全天候交易,交易對為 USDC 或 USDG。它在 10 月 4 日的公告裡,計劃上線 62 家公司,合計 63 個股票代碼。後續統計更新可以在 OKXICE 官方頁面查看。
沒有公開提出異議的十家企業分別是:Strategy、Robinhood、Coinbase、Circle、Securitize、BitGo、Palantir、Super Micro Computer、ServiceNow、波音。其中六家本身就是加密或者代幣化賽道企業。需要說明:沒有提出異議,不等於企業正式批准、窗口期結束,也不等於確定會上線。(譯者注:截止 11 月 6 日上週五,ServiceNow、波音、Palantir、Super Micro Computer 也加入反對名單。)
10 月 4 日收到通知的企業,窗口期在 11 月 3 日關閉,但每家企業的通知送達時間並不統一,窗口期各自獨立。發行機構有最多五個工作日的時間來公布異議,因此,在規定時間內提交的異議仍有可能被公布。
企業為什麼選擇反對
目前只有一家企業公開說明了反對理由。德州光通信元件廠商 Applied Optoelectronics 的發言人向財富雜誌表示:公司「看不到這件事對企業或是股東有明確收益,無法抵消隨之而來的各類不確定性」。
這句話道出了核心的經濟帳:發行方更容易看清陌生交易平台帶來的潛在成本,收益卻十分模糊。收益僅僅是一小部分新增流動性(還有上限),以及一部分鏈上投資者的參與,而這個交易渠道並不受公司掌控。成本卻一目了然。
第一是價格透明度問題。納斯達克的 FAQ 說明,這類代幣平台不需要展示最優報價、也不需要向統一行情播報系統上報,交易數據最多延遲十分鐘,相當於「形成了一個股票影子市場」。SEC 自己也提示,流動性池的定價,很可能只由池內資產配比決定。加上全天候交易的特點:在美股主盤休市期間(比如財報發布之後),流動性池依然會持續報價,這個價格會被股東看到,但企業無法解釋這個價格波動。
第二是股權登記問題。Fairmint(一家 SEC 註冊、鏈上股權登記過戶服務商)負責人 Joris Delanoue 提到:絕大多數美股股東是通過券商持股,登記名冊上登記的是 DTC 代持賬戶。代幣化會在原有登記層之上新增一層記錄,並且所有記錄都必須得到確認。
第三是投資者誤解風險。納斯達克提出,如果投資者在該平台上交易虧損,即便平台本身獨立,投資者也可能把責任歸咎於股票發行公司。而想要阻止這件事,企業只需要發一封異議函,成本很低。
還有一部分企業或許是在觀望,等待市場跑通。OKXICE 聯合主席 Andrew Cuomo 提到,部分企業選擇暫緩表態,不想成為第一批試水者,打算先看看市場表現。在這套 30 天、一次僅針對一個平台的規則下,「觀望」和「拒絕」從外部看是同一個結果。
也有企業只是單純不認可 OKXICE 這個平台或者這套結構。OKX 是一家離岸加密交易所,本身監管背景複雜,交易依靠自動流動性穩定幣交易池。不少董事會不願意自家股票和這類渠道綁定。
更多企業核心訴求是控制權:企業本身不排斥股票代幣化,但希望自己決定代幣化的方式、運營方、交易條款。這套規則其實允許企業自己發起代幣化,不需要走第三方通知異議流程。支付巨頭在穩定幣賽道也是這麼做的:萬事達、Visa 都選擇按照自己的節奏、在自己可控的條件下試點穩定幣,而不是被動接受第三方安排。
我們無法從名單裡判斷大多數企業屬於哪一種動機。52 封異議函,只有一家公開理由,其餘企業的考量都沒有對外披露。
-- 價格
各方想要什麼樣的標準
參與規則博弈的幾大機構本身都有代幣化佈局計劃。洲際交易所(ICE)在年報中警示,如果不持續創新,有可能被代幣化證券這類新事物顛覆,OKXICE 就是它給出的解決方案。對它來說,「沉默即同意」的默認規則對它最有利。納斯達克甚至打算把自己的股票排除在這類代幣平台之外。它提出的投資者保護顧慮有現實依據,但它自身同樣有商業利益,關乎代幣證券的交易陣地歸屬。
美國證券業與金融市場協會(SIFMA,成員包含券商、資管機構)提出,第三方代幣想要在代幣化證券平台上線,必須拿到發行企業的明確同意,不能把沉默視作許可。高盛也是異議方之一。
如果改成「主動(自願申請、明確同意)」模式,那些始終不回覆的企業(也就是現在剩下的 10 家)就會直接不上線。但這依然解釋不了為什麼有 52 家企業特意主動發文反對。在 OKXICE 初始名單裡,絕大多數企業不願意把決定權交給默認規則。剩下 10 家最終會如何選擇,目前還是未知數。
最好的情景
企業的否決權只適用於這套規則下、由第三方發起、1:1 背書的代幣平台。它管不到離岸代幣,或是只提供價格敞口、不附帶股權所有權的衍生品產品。第三季度,BNB Chain 上約 256 億美元的代幣化股權交易幾乎全部發生在 SEC 命令之外。這個數字只是交易額,不代表所有產品的法律結構,但足以體現市場體量。企業的反對,甚至有可能把交易擠入它們更難監管、更不了解的包裝產品裡。
但就這套豁免規則,對 OKXICE 原始名單來說,大部分企業都按時提交了異議。
後續走向
我現在更關心一個具體問題:這些拒絕 OKXICE 的企業,會不會在平台、結構、條款由自己掌控的時候,改變主意?
已經出現了第二條路線。10 月 29 日,納斯達克小型上市公司 Canton Strategic Holdings 宣布,計劃推出發行方主導的代幣化股票。當然,這不代表拒絕 OKXICE 的企業也會跟進,但它開闢了新的觀測維度。現在的問題不再是「有沒有企業願意做發行方主導的代幣化」,而是這 52 家異議企業裡,會不會有一家願意嘗試。
第二個觀測點是同類平台。這套豁免規則是基於許可型 AMM 流動性池設計的,我們可以對比同規則下、但風控和數據上報機制不一樣的其他平台。如果換成傳統訂單簿模式,監管路徑也會完全不同。如果同一家企業,面對不同平台依然選擇反對,說明問題不在於 OKXICE 本身;如果不同平台得到不同反饋,就說明平台設計、控制權才是核心矛盾,而不是企業全盤抵制股票代幣化。
值得持續觀察的方向
我很期待 OKXICE 最終上線標的清單,它會告訴我們平台最終能上線哪些股票。但即便清單出來,我們依然無法知道哪些標的是因為什麼原因沒能上線。行業推進速度很快,不要默認這 10 家沉默企業一定會上線交易。
我也會持續跟蹤這 52 家異議企業這個群體:第一個選擇自主發行代幣股票的企業,就是「拒絕第三方平台,但願意按自己規則代幣化」的樣本。除此之外,另一家使用同一豁免規則、向同一批企業發通知的平台,也能幫我們看清上市公司對股權代幣化的真實態度。
SEC 主席 Atkins 與委員 Uyeda 都預期,後續會走正式的徵求意見立法流程。SIFMA 提出的「必須主動同意」規則能不能寫進正式法規,會是關鍵。這套標準,對那些從不回覆通知的企業、以及受眾更小、發行方根本不會留意通知的平台,影響最大。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
多名 iOS 自托管錢包用戶損失約 56.1 萬美元
a16z Frontier:AI 能復刻一切應用,Web3 真正的機會在哪?
Uniswap StablePair 池調整手續費機制
誰真正控制加密貨幣項目?深入了解美國證券交易委員會的新指導方針
ICE 牽手 Hyperliquid,傳統交易所護城河正在移位
Ignition 團隊成員賣出 1500 萬枚代幣
創收優先,加密項目還需要發幣嗎?
Apple重奪市值領先地位,白銀重返50美元附近 | WEEX每日市場(2026/11/02)
截至10/31收盤,科技股回檔期間Apple市值再次超越Nvidia。Alphabet上週下跌逾10%。白銀重返50美元附近。TRUMP token在超過24小時內上漲逾10%。OP在企穩後轉升。11/02關注開盤前的Marriott,以及Apple、Palantir等公司盤後公布的業績。
WEEX 獨家:蘋果重奪市值領先地位,白銀重返50美元附近|WEEX 每日市場(2026/11/02)
OKXICE面臨50家發行人反對,Nvidia和Nike加入反對行列
幣安黑客在變現中接連失誤:賣出約500萬美元的代幣PROM 只換回約71美元以太坊
費用全給持有人之後,AERO 為何仍被增發拖累?
[專訪] JPYC 代表 "100萬日圓匯款規制過度...明年春季有望放寬"
聚合器Hooks將外部流動性納入v4,Uniswap在打什麼算盤?
Uniswap推出TJAR費用工具以進行固定支付套利
Uniswap Labs、a16z及DeFi教育基金要求伊利諾伊州排除DeFi稅收
Robinhood 使用 TJAR 自動轉換加密貨幣費用
Uniswap TJAR 工具上線 Robinhood 等七條鏈
AI 投資風險,80% 資金分配於六大優質幣
巴西伊塔烏聯邦銀行,申報包括XRP在內的15種加密貨幣交易及保管服務
Tether 和 Circle 每週收入超過 1.69 億美元,DEX 活動下降
PMM 範式輪迴:DODO 的遺憾,正在 Robinhood RWA DEX 上被修復
代幣化股票:為何37%的公司拒絕OKXICE
Ondo上線15種代幣化股票於Robinhood Chain
如何優化的草案手冊靜默剝奪代幣持有者選舉
鏈上費用:加密協議在第三季度收入達40億美元
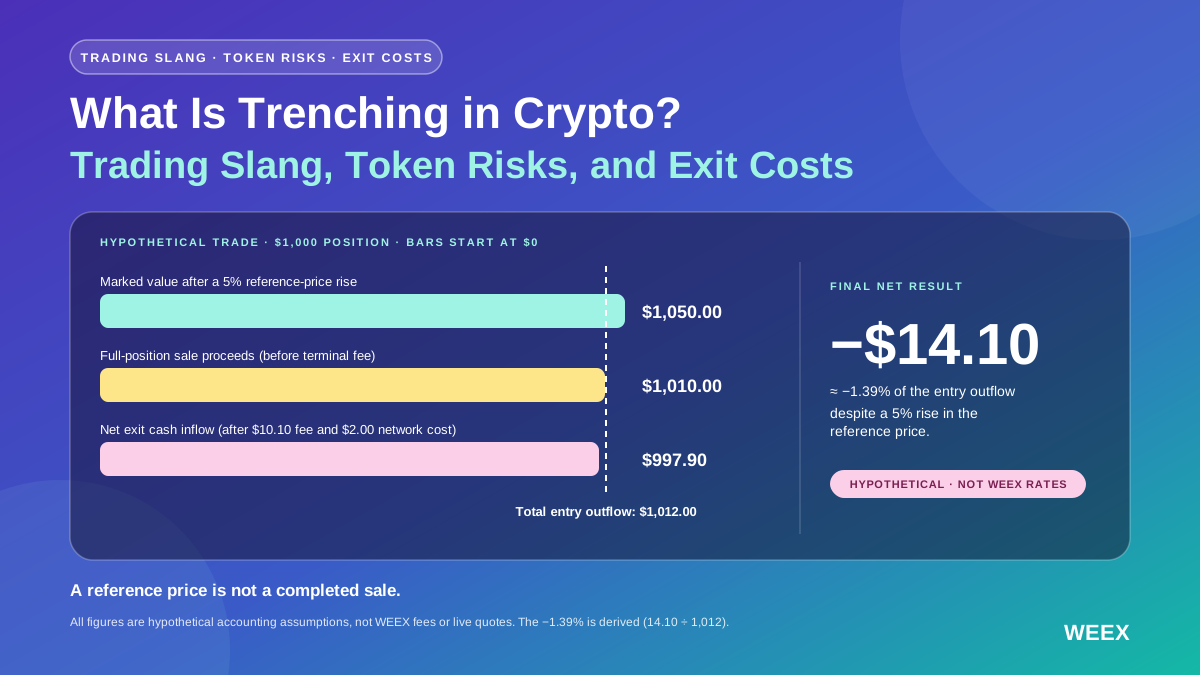
加密貨幣中的 Trenching 是什麼?交易黑話、token 風險與退出成本
加密貨幣中的 Trenching 是什麼?了解這種交易黑話、token 檢查方式、流動性風險,以及為何 token 即使上漲,扣除交易成本後仍可能虧損。
閃電貸奪下兩席治理權,X100被盜對行業有何啟示?
[ETH信件] 美利信證券,檢討基於OP堆疊的韓國證券代幣化


